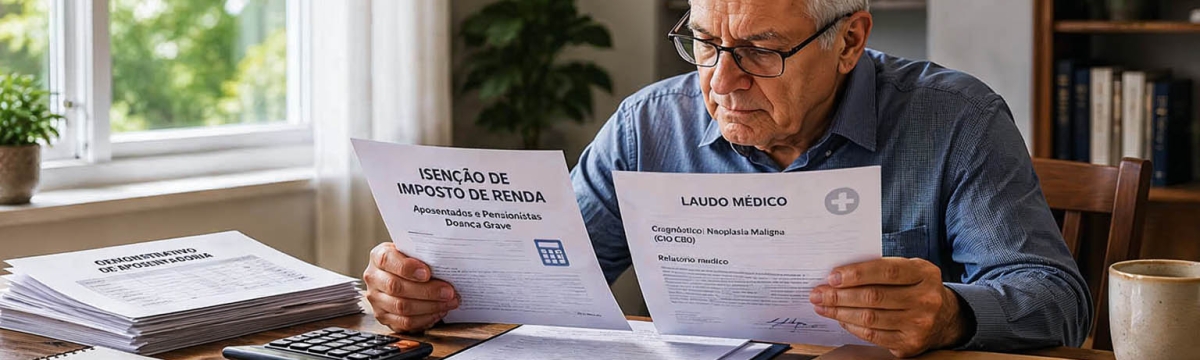
Isenção de imposto de renda por doença grave para aposentados e pensionistas
Muitos aposentados e pensionistas continuam pagando imposto de renda mesmo após receberem diagnóstico de doenças graves previstas em lei. Em determinadas situações, a legislação brasileira permite a isenção do imposto de renda sobre rendimentos de aposentadoria, pensão ou reforma, além da possibilidade de discussão sobre valores descontados indevidamente nos últimos anos.
No entanto, esse direito não é automático. A concessão depende do preenchimento de requisitos legais, da análise da documentação médica e previdenciária e do enquadramento da doença nas hipóteses previstas na legislação tributária.
Para servidores públicos aposentados, pensionistas e militares reformados, compreender como funciona a isenção pode evitar cobranças indevidas e esclarecer quais medidas podem ser adotadas em caso de negativa administrativa.
O que é a isenção de imposto de renda por doença grave
A isenção de imposto de renda por doença grave é um benefício tributário previsto na legislação brasileira que afasta a cobrança do imposto sobre determinados rendimentos recebidos por aposentados, pensionistas e militares reformados diagnosticados com doenças graves previstas em lei.
Em regra, a isenção se aplica apenas aos valores relacionados à aposentadoria, pensão ou reforma. Isso significa que o benefício não alcança salários de servidores públicos que ainda estejam em atividade.
O que é doença grave para fins de isenção
A legislação utiliza o conceito de moléstia grave para definir quais enfermidades podem gerar o direito à isenção tributária. O objetivo da norma é reduzir o impacto financeiro suportado por pessoas que enfrentam tratamentos médicos contínuos ou condições clínicas severas.
Por isso, a simples existência de uma doença não garante automaticamente o benefício. É necessário verificar se há previsão legal e documentação adequada.
Atenção: a isenção não vale para servidor ativo
Um ponto que gera dúvidas frequentes é a situação do servidor público que continua trabalhando normalmente.
Ainda que exista diagnóstico médico de doença grave, a isenção normalmente não incide sobre remuneração decorrente de atividade laboral. A previsão legal é direcionada aos rendimentos de aposentadoria, pensão ou reforma.
Quais doenças podem garantir a isenção
A legislação federal apresenta uma lista específica de doenças que podem justificar a concessão da isenção tributária.
Entre as principais hipóteses previstas em lei estão:
• neoplasia maligna, incluindo diversos tipos de câncer;
• cardiopatia grave;
• doença de Parkinson;
• esclerose múltipla;
• cegueira;
• nefropatia grave;
• hepatopatia grave;
• alienação mental;
• paralisia irreversível e incapacitante;
• síndrome da imunodeficiência adquirida;
• espondiloartrose anquilosante;
• contaminação por radiação;
• moléstia profissional.
A lista legal completa das doenças pode ser consultada no portal oficial do Governo Federal.
A lista de doenças é taxativa?
Os tribunais superiores costumam entender que a lista legal possui caráter taxativo, ou seja, limitado às hipóteses previstas em lei. Ainda assim, existem discussões judiciais sobre interpretação da norma e enquadramento de determinadas patologias.
Além disso, muitas controvérsias envolvem não apenas a doença em si, mas também a documentação médica apresentada, o estágio clínico e a comprovação da condição de saúde.
Quem pode pedir a isenção
A legislação não contempla qualquer contribuinte diagnosticado com doença grave. O benefício possui destinatários específicos.
Em geral, podem solicitar a isenção:
• aposentados;
• pensionistas;
• militares reformados;
• beneficiários de previdência oficial ou complementar nas hipóteses previstas em lei.
Isso significa que o aposentado que busca a isenção do imposto de renda deve preencher simultaneamente dois requisitos principais:
• possuir doença prevista em lei;
• receber proventos de aposentadoria, reforma ou pensão.
Pensionista com doença grave também pode ter direito?
Sim. O pensionista com doença grave pode solicitar a análise da isenção tributária quando houver enquadramento legal e documentação adequada.
Nesses casos, o benefício costuma incidir sobre os valores recebidos a título de pensão, desde que observados os critérios legais e administrativos aplicáveis.
Quais documentos normalmente são exigidos
O pedido de isenção exige documentação médica e previdenciária consistente. A ausência de documentos adequados é uma das principais causas de indeferimento administrativo.
Entre os documentos mais utilizados estão:
• laudos médicos;
• exames clínicos;
• relatórios médicos detalhados;
• documentos previdenciários;
• comprovantes de aposentadoria ou pensão;
• informes de rendimento;
• documentos pessoais.
Documentos mais utilizados no pedido administrativo
O laudo médico costuma ter papel central no procedimento administrativo. Em muitos casos, o órgão responsável também exige perícia médica oficial para avaliação da condição clínica apresentada.
Embora existam discussões judiciais sobre a necessidade exclusiva de laudo oficial, a Administração Pública frequentemente solicita documentos emitidos por serviço médico vinculado ao ente pagador ou órgão público competente.
Por isso, cada situação deve ser analisada individualmente.
O laudo médico garante a isenção automaticamente?
Não. O laudo médico é um documento importante, mas sua existência isolada não assegura automaticamente a concessão do benefício.
A análise normalmente considera:
• a doença diagnosticada;
• o enquadramento legal;
• a condição de aposentado ou pensionista;
• a documentação complementar;
• eventual perícia oficial.
Em alguns casos, aposentados e pensionistas enfrentam negativas administrativas mesmo possuindo diagnóstico médico relevante. Isso pode ocorrer por divergência entre laudos, ausência documental ou interpretação restritiva da Administração Pública.
É possível recuperar valores pagos indevidamente?
Uma dúvida comum envolve a possibilidade de restituição de imposto de renda já descontado anteriormente.
Dependendo do caso concreto, aposentados e pensionistas podem discutir administrativamente ou judicialmente a devolução de valores pagos indevidamente.
Diferença entre isenção e restituição tributária
A isenção impede a continuidade da cobrança do imposto de renda sobre determinados rendimentos.
Já a restituição, também chamada de repetição de indébito tributário, busca recuperar valores que já foram pagos anteriormente, quando houver fundamento jurídico para isso.
Assim, uma pessoa pode:
• solicitar a interrupção futura dos descontos;
• discutir a devolução de valores pagos no passado.
Existe prazo para pedir devolução?
Em regra, discussões tributárias relacionadas à restituição costumam observar limites temporais previstos na legislação, frequentemente relacionados aos últimos cinco anos.
A análise do prazo aplicável depende das características do caso concreto, da data do diagnóstico, da documentação disponível e do histórico dos descontos realizados.
Pedido administrativo ou ação judicial
A discussão pode ocorrer tanto pela via administrativa quanto judicial.
No pedido administrativo, o aposentado ou pensionista apresenta a documentação diretamente ao órgão pagador ou entidade previdenciária responsável.
Já a via judicial costuma ser utilizada quando:
• há negativa administrativa;
• existe controvérsia documental;
• há discussão sobre retroatividade;
• ocorre divergência quanto à interpretação da lei.
Cada situação exige avaliação técnica individualizada.
Leia também: Quanto tempo demora um processo contra o governo?
O que fazer em caso de negativa administrativa
A negativa administrativa não significa necessariamente inexistência de direito.
Em muitos casos, o indeferimento decorre de:
• ausência de documentos complementares;
• exigência de perícia oficial;
• interpretação restritiva da Administração Pública;
• inconsistências no laudo médico;
• dúvidas sobre o enquadramento legal.
Dependendo das circunstâncias, pode ser possível apresentar novos documentos, formular pedido de revisão administrativa ou discutir judicialmente a questão.
Descubra se você pode ter direito à isenção do imposto de renda
Aposentados, pensionistas e militares reformados diagnosticados com doenças graves podem, em determinadas situações, deixar de pagar imposto de renda sobre seus rendimentos previdenciários.
Além disso, dependendo do caso concreto, também pode existir discussão sobre valores descontados anteriormente.
Uma análise da documentação médica e previdenciária pode esclarecer se há possibilidade de solicitação da isenção tributária e eventual restituição de valores, conforme os critérios previstos na legislação aplicável.
Artigo elaborado por Eugenio & Almeida Advogados, com registro na OAB/SP 42.168, especialistas na defesa do servidor público em todo Brasil. Esse artigo possui caráter meramente informativo.
Fontes:
• Planalto – Lei nº 7.713/1988;
•Portal do Governo – Isenção por moléstia grave;
• Superior Tribunal de Justiça – STJ.
Posts Relacionados